

קניית דירה על הנייר היא אחת ההחלטות הכלכליות הגדולות שאנשים מקבלים מול תוכנית והדמיה. אין דירה להסתובב בה, אין לובי לראות ואין שכנים לשאול איך זה לגור בבניין. יש מגרש, יש תוכנית מאושרת, ויש חוזה עם תאריך מסירה.
ובכל זאת, חלק גדול מהדירות החדשות בישראל נמכר בדיוק בשלב הזה. הסיבה לא רומנטית במיוחד: מי שקונה מוקדם משלם פחות. השאלה האמיתית היא מה הוא מקבל בתמורה להמתנה, ומה הוא לוקח על עצמו.

מה קונים כשקונים דירה לפני שהיא נבנתה
בשלב המכירה המוקדמת הדירה קיימת בתוכניות בלבד. הקרקע כבר בבעלות היזם או בהסכם חתום, התכנון אושר, ולעיתים גם היתר הבנייה כבר בידיים. מה שאין זה בניין.
הרוכש מקבל חוזה מכר שמצמיד אותו לדירה מסוימת לפי מספר בתשריט: קומה, כיוון, שטח, חלוקה פנימית ורשימת חומרים. מה שכתוב שם הוא מה שיקבל בסוף, ולא מה שראה בסרטון השיווקי.
בגלל זה המפרט הטכני של הדירה הוא המסמך שקובע בפועל מה תקבלו, והוא המקום שבו כדאי להשקיע את זמן הקריאה ולא בחוברת המכירה.
מתי זו הרשמה מוקדמת ומתי זו כבר מכירה
הרשמה מוקדמת היא השלב שלפני פתיחת המכירות הרשמית. מבחינה מעשית זו רשימת מתעניינים שמקבלת גישה למחירון ולמלאי הדירות לפני שהפרויקט נפתח לקהל הרחב.
ההרשמה לא עולה כסף ולא מחייבת לרכוש. מה שהיא כן קובעת זה מי רואה את הדירות המבוקשות ראשון, ובפרויקטים עם ביקוש גבוה זה בדיוק ההבדל בין דירה בקומה שרציתם לבין מה שנשאר.
למה המחיר בשלב המוקדם נמוך יותר
המחיר בפתיחת המכירות נמוך מהמחיר בסוף הבנייה כמעט תמיד, וזה לא מבצע. זה תמחור של זמן ושל סיכון.
ליזם שמוכר מוקדם יש יתרון תזרימי. כסף שנכנס בתחילת הפרויקט מוזיל לו את עלות המימון ומשפר את תנאי הליווי הבנקאי, והוא מוכן לוותר על חלק מהמחיר בשביל זה.
מהצד השני עומד הרוכש, שמשלם היום על נכס שיקבל בעוד שלוש או ארבע שנים בלי לדעת איך ייראה שוק הדיור באותו יום. ההנחה בפתיחה היא הפיצוי שלו על אי הוודאות הזאת.
ככל שהבנייה מתקדמת והדירות נמכרות, המחירון מתעדכן כלפי מעלה. הפער בין הקונה הראשון לקונה האחרון באותו בניין מורגש היטב, וזאת הסיבה שאנשים טורחים להירשם לפרויקט לפני שהוא בכלל מפורסם.
מה מקבלים חוץ מהמחיר
- בחירה אמיתית מתוך כל מלאי הדירות: קומה, כיוון, מספר חדרים וגודל מרפסת, במקום לבחור מבין מה שנשאר.
- זמן לשינויים, כי כל עוד השלד לא נסגר אפשר עדיין לשנות חלוקה פנימית ולהזיז נקודות חשמל ואינסטלציה.
- פריסת תשלומים לפי קצב הבנייה, כך שהכסף יוצא בהדרגה ולא בבת אחת.
חלון השינויים נסגר מהר יותר משנדמה, והשינויים שאפשר לבקש בדירה מקבלן תלויים ישירות בשלב שבו הפרויקט נמצא ביום שבו חותמים.
מה הסיכונים, בלי לייפות
עיכוב במועד המסירה
תאריך המסירה בחוזה הוא תאריך יעד, ולצידו יש תקופת איחור מותרת שמוגדרת בחוק. איחור מעבר לתקופה הזאת מזכה את הרוכש בפיצוי חודשי קבוע, גם בלי להוכיח נזק.
זה פתרון כספי, אבל הוא לא פותר את הבעיה האמיתית של משפחה שתכננה מעבר בקיץ ונאלצת להאריך שכירות. שווה לבדוק מראש מה קורה אם המסירה נדחית בחצי שנה, ולא להניח שזה לא יקרה.
ההצמדה למדד
רוב התשלומים בחוזה צמודים למדד תשומות הבנייה, כלומר הסכום שטרם שילמתם ממשיך לזוז לאורך הדרך. כשהמדד עולה, המחיר הסופי שתשלמו גבוה מהמחיר שסגרתם.
ההשפעה של מדד תשומות הבנייה על המחיר היא דבר שכדאי לחשב מראש עם מספרים, ולא לגלות אותו בהפתעה בדרישת התשלום השלישית.
ההדמיה מול מה שייבנה
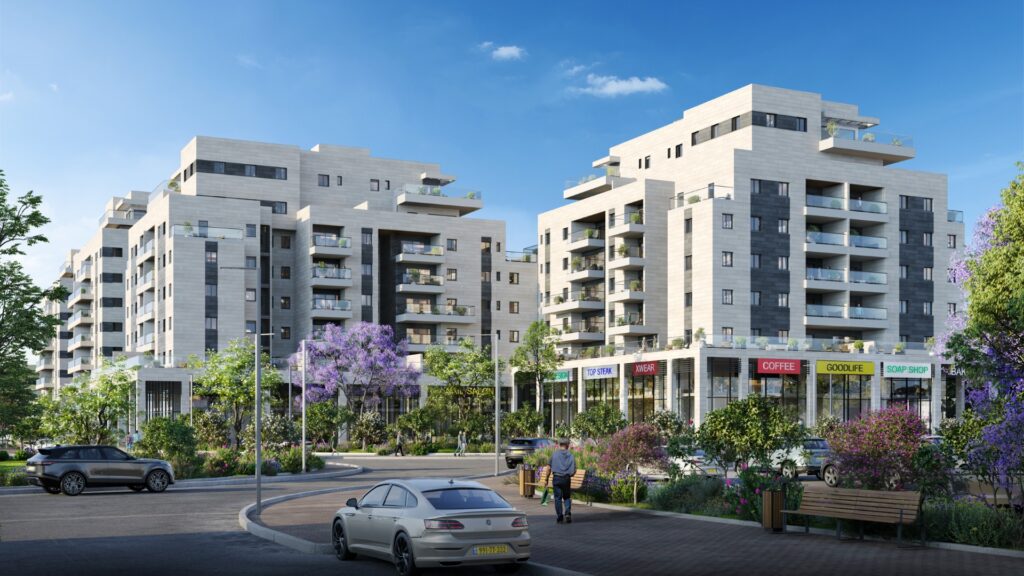
הדמיות הן כלי שיווקי לגיטימי, אבל הן מציגות מצב אידיאלי: תאורת בין ערביים, עצים בוגרים ורחוב פנוי. הן לא מחייבות את היזם. מה שמחייב אותו זה התשריט והמפרט.
לכן כדאי לבדוק בתוכנית מה מתוכנן במגרשים הסמוכים, מה גובה הבניינים שיעמדו מול החלון ואיפה עוברת הכניסה לחניון. את המידע הזה אפשר לקבל בוועדה המקומית, והוא גלוי לכל אחד.
איך בודקים את היזם לפני שחותמים
בקנייה על הנייר הסיכון המרכזי הוא לא הדירה. הוא מי בונה אותה. חברה שנקלעת לקשיים באמצע הדרך הופכת תאריך מסירה לשנים של המתנה, גם כשהכסף עצמו מובטח.
- רצף של פרויקטים שנמסרו בפועל לדיירים, ולא רק פרויקטים שמופיעים באתר בשלב תכנון.
- ליווי בנקאי מלא לפרויקט וערבות חוק מכר לכל תשלום ותשלום.
- זרוע ביצוע של החברה עצמה או קבלן מבצע קבוע, במקום קבלן שנבחר במכרז אחרי שכבר חתמתם.
הבדיקות שכדאי לעשות לפני שבוחרים קבלן לוקחות ערב אחד מול המחשב, והן מונעות את רוב הסיפורים שאנשים מספרים בדיעבד.
בנפרד מזה, כדאי להבין איך הכסף שלכם מובטח בליווי הבנקאי ולמה משלמים רק לחשבון הליווי ולא לחשבון אחר של החברה. זה הכלל היחיד שאסור לחרוג ממנו, בשום מצב ובשום הנחה.
לוח התשלומים ומה קורה עם המשכנתא
בקנייה מוקדמת לא משלמים הכל מראש. משלמים מקדמה בחתימה, והיתרה נפרסת לפי אבני דרך בבנייה או לפי מועדים קבועים בחוזה, עד תשלום אחרון שמשולם במסירת המפתח.
הבנק מאשר את המשכנתא על סמך החוזה ומעביר את הכסף לפי דרישות התשלום של היזם. עד שהמשכנתא נמשכת במלואה משלמים ריבית על מה שנמשך בלבד, וזה מקטין את ההחזר החודשי בתקופת הבנייה.
אישור עקרוני למשכנתא תקף לתקופה מוגבלת, ולכן כדאי לתאם את מועד הבדיקה מול לוח התשלומים בפועל. מי שמסתמך על מכירת דירה קיימת כדי לממן את הרכישה צריך לבדוק את זה עוד לפני החתימה.
למי זה מתאים ולמי פחות
זה מתאים למי שיש לו מרווח בזמן. זוגות שקונים דירה ראשונה ויכולים להמשיך לשכור עוד כמה שנים, משפרי דיור שלא לחוצים למכור, ומשקיעים שמחפשים כניסה במחיר פתיחה.
זה פחות מתאים למי שצריך להיכנס לדירה בתאריך קשיח, או למי שכל ההון העצמי שלו נעול בדירה שהוא עדיין לא מכר. במקרים האלה דירה מוכנה או כזאת שנמצאת בשלבי גמר תהיה פחות מלחיצה. אם אתם עדיין מתלבטים בין המסלולים, ריכזנו את ההשוואה במדריך דירה מקבלן או יד שנייה.
בפרויקטים שנמצאים עכשיו בשלבי הרשמה מוקדמת, כמו מתחם אפטאון בקריית ביאליק, אפשר לעבור על התוכניות ועל המפרט עוד לפני שהמלאי נפתח לקהל הרחב. גם בפרויקט פארק אפקה בקריית ביאליק הבחירה בשלב הזה רחבה יותר מכפי שתהיה בעוד חצי שנה.
סיכום
קנייה בשלב מוקדם היא עסקה טובה למי שנכנס אליה עם עיניים פקוחות: מחיר נמוך יותר ובחירה רחבה, בתמורה להמתנה ולחשיפה למדד. רוב הסיכון מתנקז לשאלה אחת, והיא מי היזם שעומד מאחורי הפרויקט ומה הוא כבר מסר בעבר.
רוצים לדעת אילו דירות פתוחות כרגע ובאיזה מחיר? השאירו פרטים ונחזור אליכם עם התוכניות, המפרט והמחירון המעודכן.